iDeCoの制度が変わると聞いたけれど、iDeCoって使った方がいいのか気になっている方へ。
iDeCo(個人型確定拠出年金)が、2026年12月1日から変わります。
これまで、60歳を過ぎてから掛金を積み立てるには、厚生年金に加入して働いているなどの条件が必要でした。今回の改正では、iDeCoの加入者や運用指図者だった人など、一定の条件を満たせば、退職していても60歳から70歳未満なら掛金を再開できるようになります。
私は、まさにその「掛金を積み立てられなくなった側」の一人です。先日、SBI証券のiDeCoから「2026年12月からiDeCoに再加入できる可能性があります」というメールが届き、自分は再開したほうがいいのか、調べてみました。この記事は、その過程と、私の結論です。
2026年12月、iDeCoはここが変わる【制度改正のポイント】
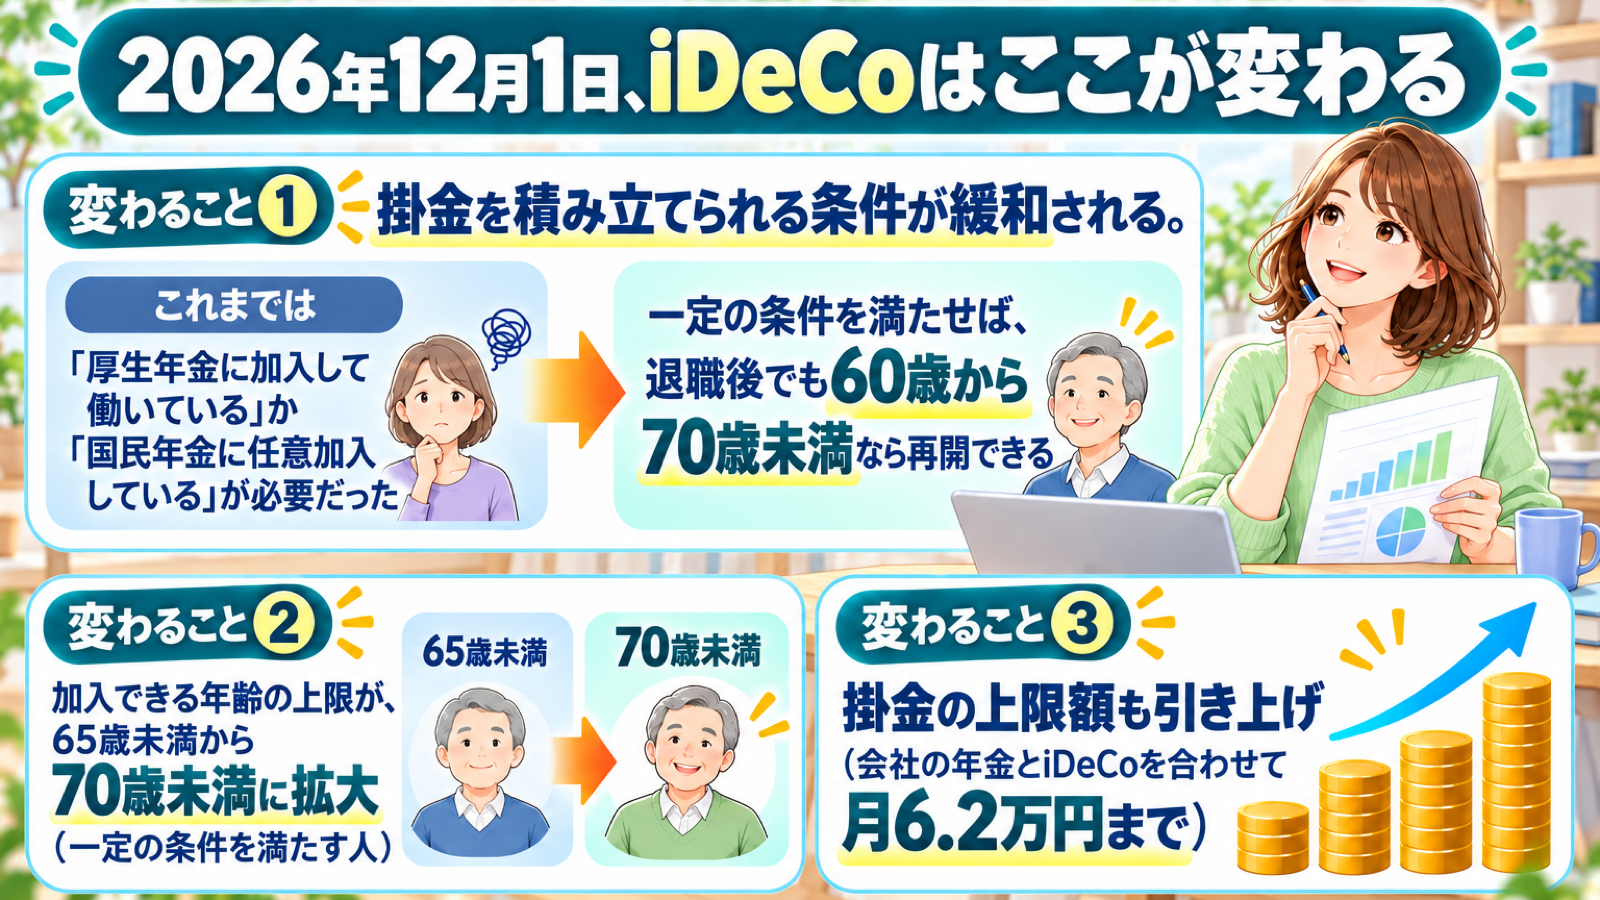
変わるのは、大きく3つです。
- 掛金を積み立てられる条件が緩和される(一定の条件を満たせば、退職後でも60歳から70歳未満なら再開できる)
- 加入できる年齢の上限が65歳から70歳に拡大
- 掛金の上限額も引き上げ
1つ目:掛金を積み立てられる条件が緩和される
60歳を過ぎてからiDeCoの掛金を積み立てるには、これまでこんな条件がありました。
- 厚生年金に加入して働いている(会社員・公務員)
- 国民年金に任意加入している
60歳になる前なら、退職しても国民年金に加入しているので、原則としてiDeCoの掛金を積み立てられます。60歳を過ぎると国民年金の強制加入が終わるため、上の2つのどちらかに当てはまらないと、掛金を積み立てられなくなります。
> 補足:60歳未満でも、国民年金保険料の免除を受けている場合などは、iDeCoに加入できません。
掛金を積み立てられなくなった人は、「運用指図者」という立場になります。運用指図者というのは、新しい掛金は積み立てずに、それまでに積み立てた資産の運用(商品の配分や入れ替え)だけを続ける人のことです。
今回の改正では、この「厚生年金または任意加入」に当てはまらなくても、一定の条件を満たせば、退職していても60歳から70歳未満なら掛金を再開できるようになります。運用指図者になっていた人にとっては、これがいちばん大きな変更です。
> 補足:再開できるのは、次の条件を満たす人です。
> ・iDeCoの加入者や運用指図者、または企業年金からiDeCoに資産を移した人
> ・老齢基礎年金やiDeCoの老齢給付金を受け取っていない
> ・企業型DCのマッチング拠出をしていない
>
> ただし、施行から3年間は、これらに当てはまらない60歳以上70歳未満の人も加入できる経過措置があります。詳しくは、厚生労働省やiDeCo公式サイトで確認してください。
2つ目:加入できる年齢の上限が、65歳から70歳に拡大
一定の条件を満たす人は、掛金を積み立てられる年齢の上限が、これまでの65歳未満から70歳未満に広がります。
3つ目:掛金の上限額の引き上げ
会社に企業型DC(会社が掛金を出す制度)やDB(確定給付企業年金)がある人は、その分、iDeCoで積み立てられる額が減ります。2026年12月からは、月6.2万円から、会社の年金の掛金(DBなどは掛金相当額)を引いた額までが、iDeCoの上限になります。企業年金がない会社員の上限は、これまで月2.3万円でしたが、改正後は原則として月6.2万円まで積み立てられます。自分の上限がいくらか知りたい人は、勤務先や、iDeCoの口座がある金融機関に確認するのが確実です。
こんな人に向いている:iDeCoの改正内容を先に整理したい方/60歳を過ぎて運用指図者になっている方
私の場合:運用指図者になって、ずっとモヤモヤしていました【実体験】
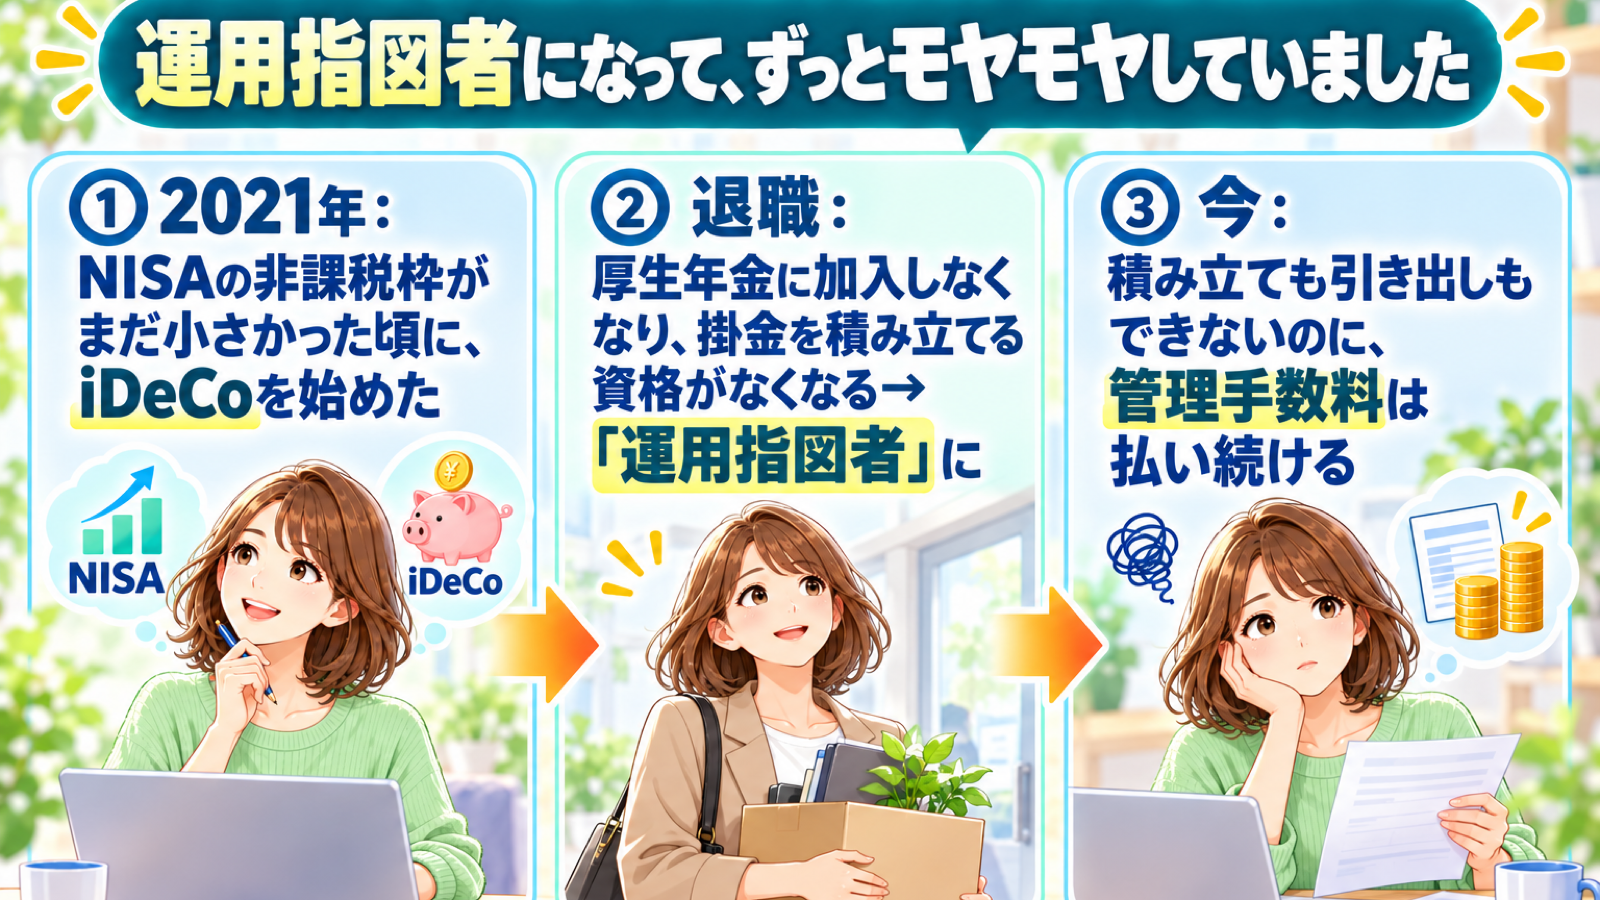
私がiDeCoに申し込んだのは2021年。まだNISAの非課税枠が小さかった頃です。「引き出せるのはずっと先」というのは気になりましたが、少しでも節税になるならと積立を始めました。
60歳を過ぎても働いていた間は積み立てられましたが、退職して厚生年金に加入しなくなり、資格がなくなって運用指図者になりました。しかも、自分の受け取れる年齢になるまで資産を引き出せません(iDeCoは60歳時点までの加入期間が短いと、受け取れる年齢が60歳より遅くなるルールがあります)。
新しく積み立てることも、原則として引き出すこともできないのに、口座の管理手数料(積立金の管理を担う金融機関に払う手数料)だけは、毎月66円ほど払い続けなければなりません。そのことが、ずっとモヤモヤしていました。
iDeCoとNISAを比べてみた【違いの整理】
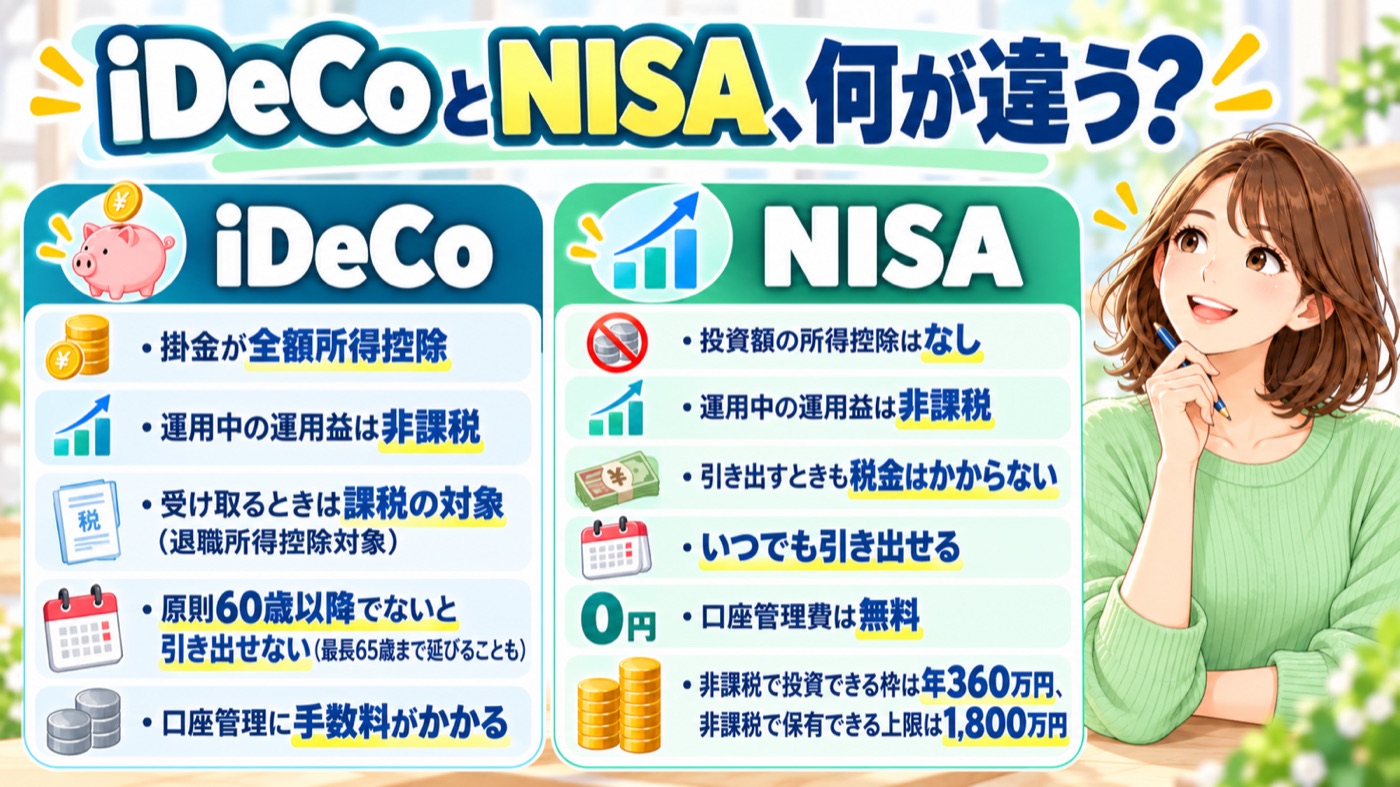
そんなモヤモヤを抱えていた私ですが、再開できるというメールを読んでも、最初は「今さら掛金を再開しても、メリットなんてないだろう」と思いました。でも、制度のことをきちんと理解した上で、判断しようと思い、iDeCoとNISA、それぞれの特徴を整理してみました。
iDeCo
- 掛金が全額所得控除になる(税金を払っている人ほど得)
- 運用中の運用益は非課税
- 受け取るときは課税の対象になる(一時金か年金かで使える控除が違い、控除の範囲内なら税額はゼロ、超えた分は課税)
- 原則60歳まで引き出せない(積立期間が短いと、最長65歳まで延びることも)
- 口座管理に手数料がかかる(私のSBI証券のiDeCoでは、掛金を積み立てている間は月171円ほど(2027年1月以降は186円ほど)、運用指図者は月66円ほど)
NISA
- 投資額の所得控除はない
- 運用中の運用益は非課税
- 引き出すときも税金はかからない
- いつでも引き出せる
- 口座管理費は無料
- 非課税で投資できる枠は年360万円、非課税で保有できる上限は1,800万円(売ると、取得価額の分の枠が翌年以降に再利用できる)
こうして並べると、iDeCoの強みは「所得控除」に集約されます。逆にいえば、所得控除が効かない人にとっては、NISAのほうが自由度が高い、ということです(非課税で投資できる金額そのものは、NISAのほうがずっと大きいです)。
こんな人に向いている:iDeCoとNISAのどちらを使うか迷っている方/iDeCoの手数料や受け取り時の税金が気になる方
再開できても、所得控除は効かないと思っていた【最初の印象】
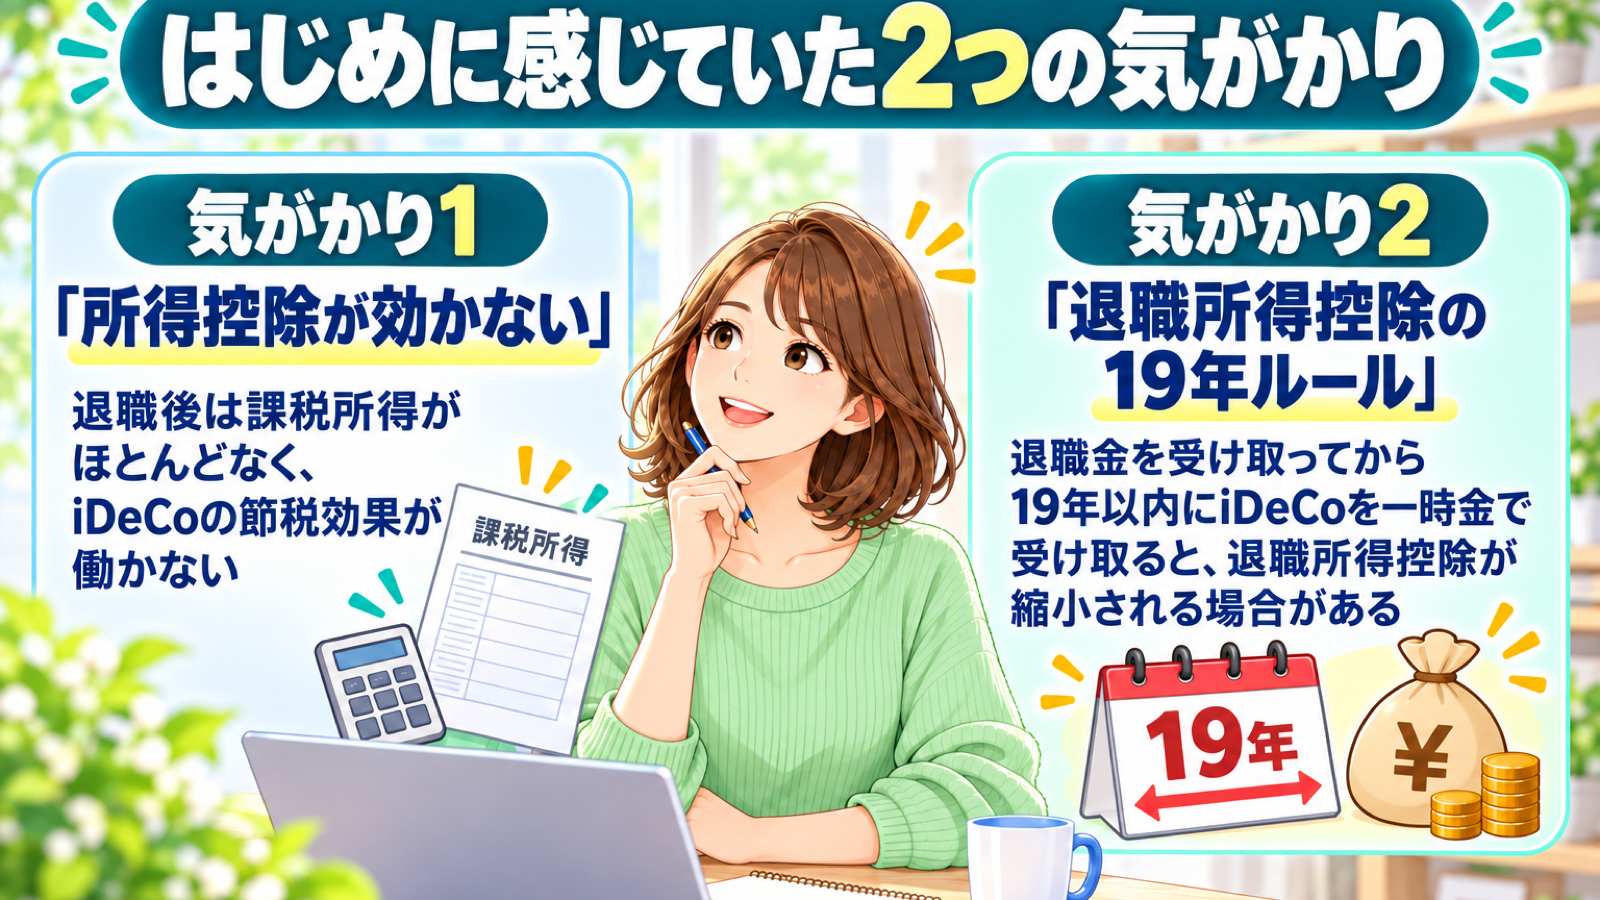
iDeCoの節税効果は、税金をたくさん払っている人ほど大きくなります。ところが私は、配当・分配金がありますが、ほかの収入と合わせても課税所得がほとんどなく、税金をあまり払っていません。その状態で掛金を積み立てても、控除できる税金自体が少ない(またはゼロ)。iDeCo最大の武器である節税効果が、再開できたとしても私にはほぼ働かないだろう、と考えました。
退職所得控除の「19年ルール」【注意点】
iDeCoにはもうひとつ、見落としがちな注意点があります。先に会社の退職金を受け取っていると、iDeCoを一時金で受け取る時期が、退職金を受け取ってから19年以内の場合、退職所得控除が縮小される場合があります。
私は19年も待てません。メールを読んだときは、「これは私は対象にならないな」としか思いませんでした。
所得控除は効きそうになく、受け取りのときの控除も使えそうにない。それなら、NISAだけでいいのでは、というのが、メールを読んだときの最初の印象でした。
調べ直しても、再開しなくていいと思った4つのポイント【私の結論】
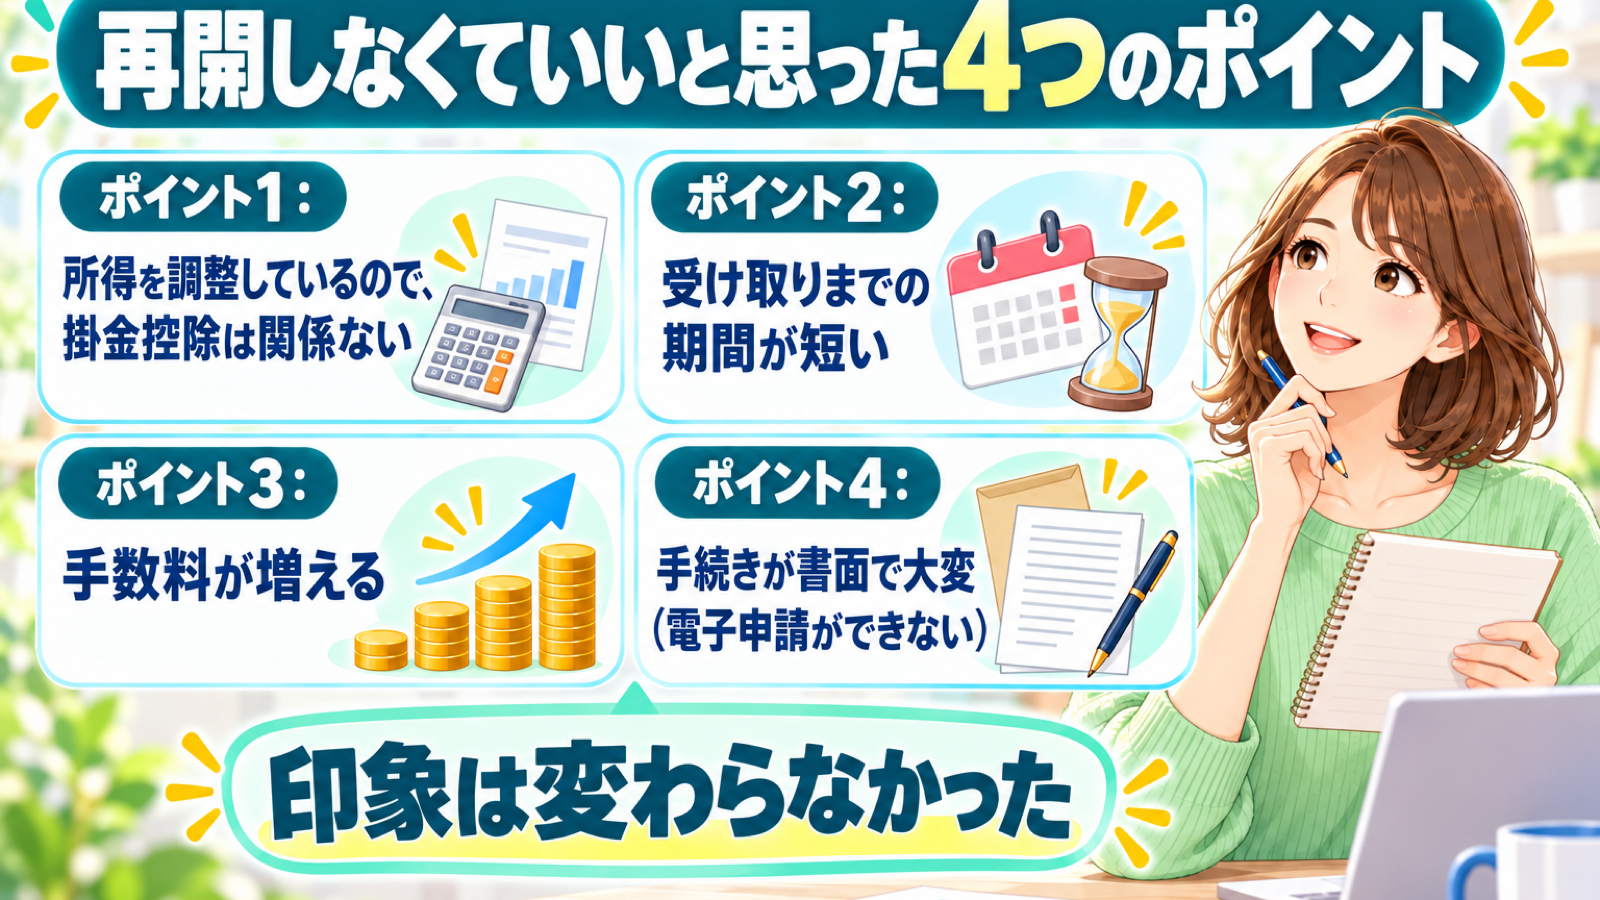
メールを読んだときの「メリットはなさそう」という印象が正しいのか、実際に自分の数字を確認してみました。
ポイント1:所得を調整しているので、掛金控除は関係ない
私は、特定口座で投資信託を持っていて、配当・分配金があります。ただ、社会保険料や配偶者の扶養の関係で、配当・分配金や年金などの収入が一定の範囲に収まるように調整しています。そのため、iDeCoの掛金控除は関係ありません。
所得が増えると、国民健康保険料や配偶者控除にも影響することがあります。節税のために所得を増やして、ほかの負担が増えるのでは、本末転倒です。
ポイント2:受け取りまでの期間が短い
私がiDeCoを受け取れるのは、もうすぐです。再開しても、掛金を積み立てられる期間は短く、積み立てる総額も、節税できる額も、小さくなります。
ポイント3:手数料が増える
運用指図者の私は、口座の管理手数料を毎月66円ほど払っています。掛金を積み立てる加入者に戻ると、これに国民年金基金連合会(国基連)の手数料が加わり、月171円ほど(2027年1月以降は186円ほど)になります。年に1,400円ほどの増加です。節税額が小さいと、増える手数料を取り戻せないかもしれません。
ポイント4:手続きが書面で、大変
再開の手続きは、電子申請ができません。私が利用しているSBI証券のiDeCoでは、新しく用意される加入申出書(紙)を提出する必要があります。節税できる額が小さいのに、書面の手続きまでするのは、手間のほうが大きいと感じました。
ちなみに、意外だったこともあります。退職所得控除の「19年ルール」は、退職金を受け取ったときに控除額を使い切っていなければ、その残りを、いま持っているiDeCoを受け取るときに使える可能性があると知りました。再開するかどうかとは関係なく、受け取るときの税金を考えるうえで、確認しておきたい点です。
調べる前は「メリットがない」と思っていて、調べ直しても、その印象は大きく変わりませんでした。
こんな人に向いている:iDeCoを再開するか迷っている方/自分の数字でどう確認するかを知りたい方
まとめ【確認項目の一覧表】
2026年12月から、一定の条件を満たせば、退職後の60歳から70歳未満の人も、iDeCoの掛金を再開できるようになります。iDeCoを続けたい人にとっては、選べる幅が広がる改正です。
私は、掛金を再開しないことにしました。メールが届いたとき「メリットはない」と思いながらも、自分の状況を1つずつ確認しても、その印象は変わりませんでした。
なお、再開しなくても、いま持っているiDeCoを受け取るときには、退職所得控除が使える可能性があります。受け取る時期が近づいたら、あらためて確認するつもりです。
ただ、私の結論が、みなさんに当てはまるとは限りません。課税所得があって、受け取りまでの期間が長い人は、節税の効果が大きくなり、利用したほうが得になることもあります。
「制度が変わりました」という案内だけでは、自分にとってメリットがあるかは分かりません。私のように再開するか迷っている方も、これから始めるか検討している方も、次の6つを確認してから判断するのがおすすめです。始められるかどうかは、条件や経過措置があるので、先に金融機関や厚生労働省の案内で確認してください。
| 確認すること | 見るポイント | 私の場合 |
|---|---|---|
| 課税所得(所得税と住民税) | 掛金控除が効くのは課税所得があるとき。配当の申告方法でも変わる | 所得を調整しているので関係なし |
| 積み立てられる期間 | 受け取りまで何年あるか | もうすぐなので、積み立てる総額は小さい |
| 手数料 | 加入者に戻ると増える | 月66円ほど→月171円ほど(2027年1月以降は186円ほど) |
| 新規・再開の手続き | 書面が必要な場合がある | SBI証券のiDeCoでは電子申請ができない |
| ほかの控除制度等への影響 | 国民健康保険料や配偶者控除など | 影響が出ないよう調整している |
| 退職所得控除の枠と受け取り時期 | 「19年ルール」に当たるか | 枠が残っていれば、いま持っているiDeCoを受け取るときに使える可能性がある |
特に、配当を総合課税で申告して合計所得金額が増えると、所得税だけでなく、国民健康保険料や、配偶者控除・配偶者特別控除にも影響することがあります。iDeCoの節税だけを見ずに、家計全体で確認するのが大切です。
最後まで読んでいただき、ありがとうございました。