こんにちは、ゆずです。
金利が上がってきて、個人向け国債は結局どれを選べばいいのだろう、と迷っていませんか。我が家の選び方と、買ってみて分かったことを書きます。
夫は半年ほど前から、個人向け国債を毎月コツコツ買っています。利子が入金されているのを見ると、やっぱり嬉しそうです。今月も、固定5年を買い増しました。
7月に書いた記事(個人向け国債の買い方と「毎月利子が入る」しくみ)のときと比べると、利率がだいぶ上がっています。この記事では、金利が上がったいま、3つの型(変動10年・固定5年・固定3年)のなかから夫が固定5年を選んだ理由と、買うときに気をつけたことをまとめます。
3つの型、なぜ固定5年にしたか【利率・中途換金】
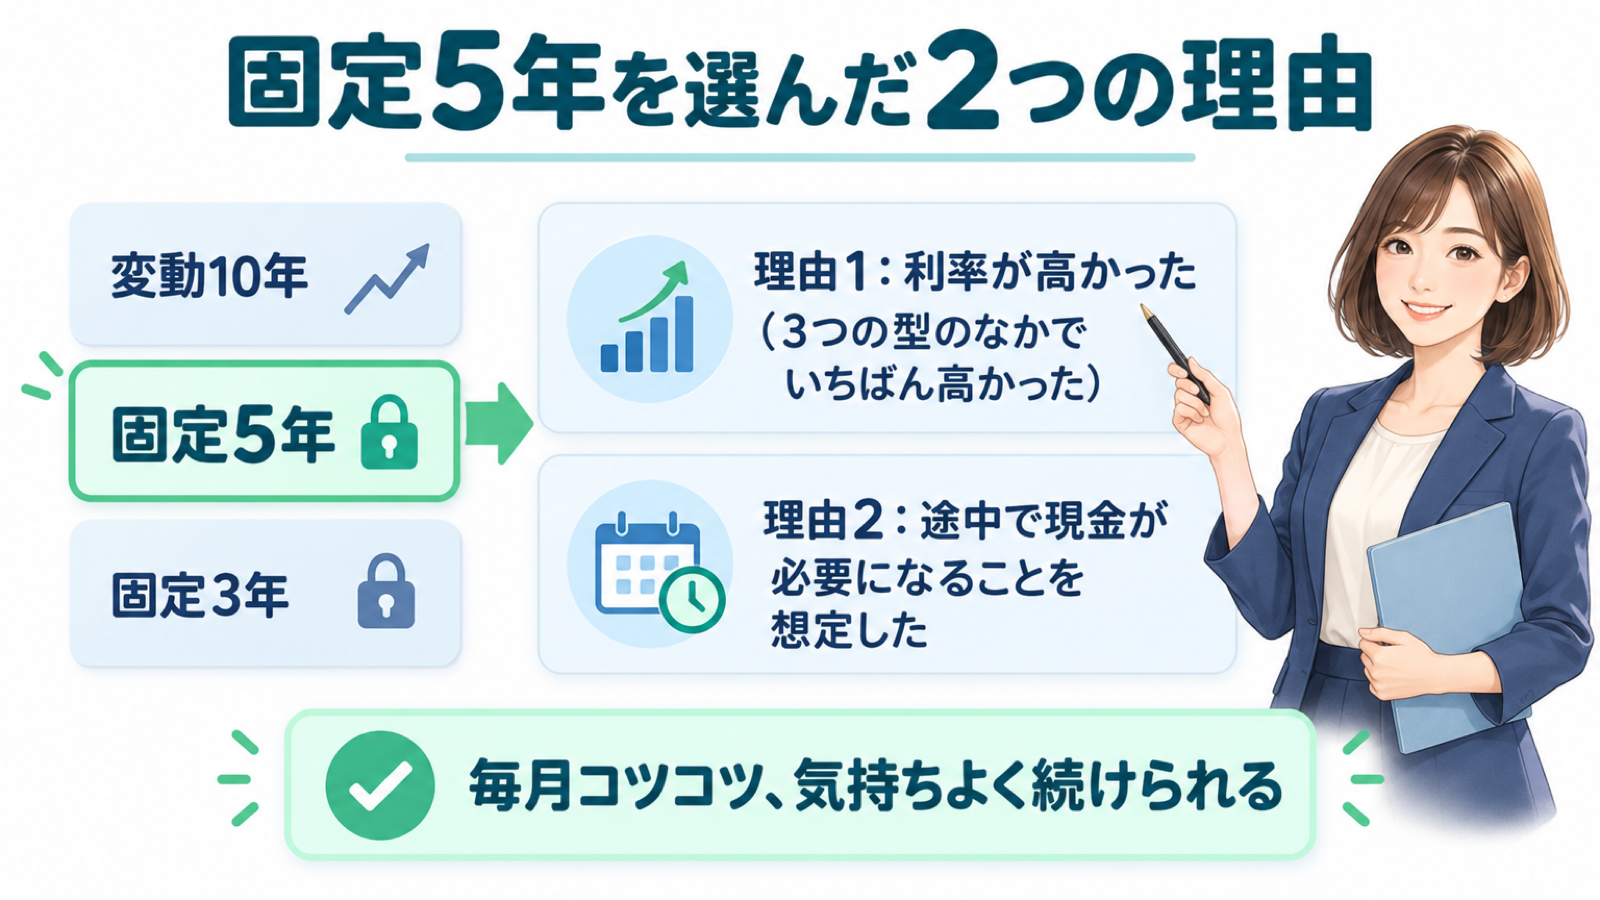
夫が固定5年を選んだ理由は2つです。
✅ 利率が高かったこと
固定5年は、3つの型のなかでいちばん高い利率です。10月募集(10月8日〜30日)では、固定5年が年2.39%、変動10年が2.05%、固定3年が2.07%です(税引前・最初の利率の比較)。
✅ 途中で現金が必要になることを想定したこと
発行から1年たてばいつでも中途換金できますが、そのとき利子の一部が差し引かれます(※2)。満期まで10年の変動10年(※1)だと、途中で換金する場面が出るかもしれません。満期まで5年なら、その可能性を減らせると考えました。
※1 変動10年は半年ごとに利率が見直されるので、金利がさらに上がれば利率も追いかけてくれます。固定5年は満期まで利率が変わりません。どちらがよいかは、「何を重視するか」で変わります。
※2 中途換金のときは、直前2回分の各利子(税引前)相当額×0.79685に相当する額が差し引かれます(財務省の発表による)。
こんな人に向いている:買った時の利率を満期まで固定したい/途中でお金が必要になるかもしれない方
この10年の利率の変化は?【定期預金とくらべて】
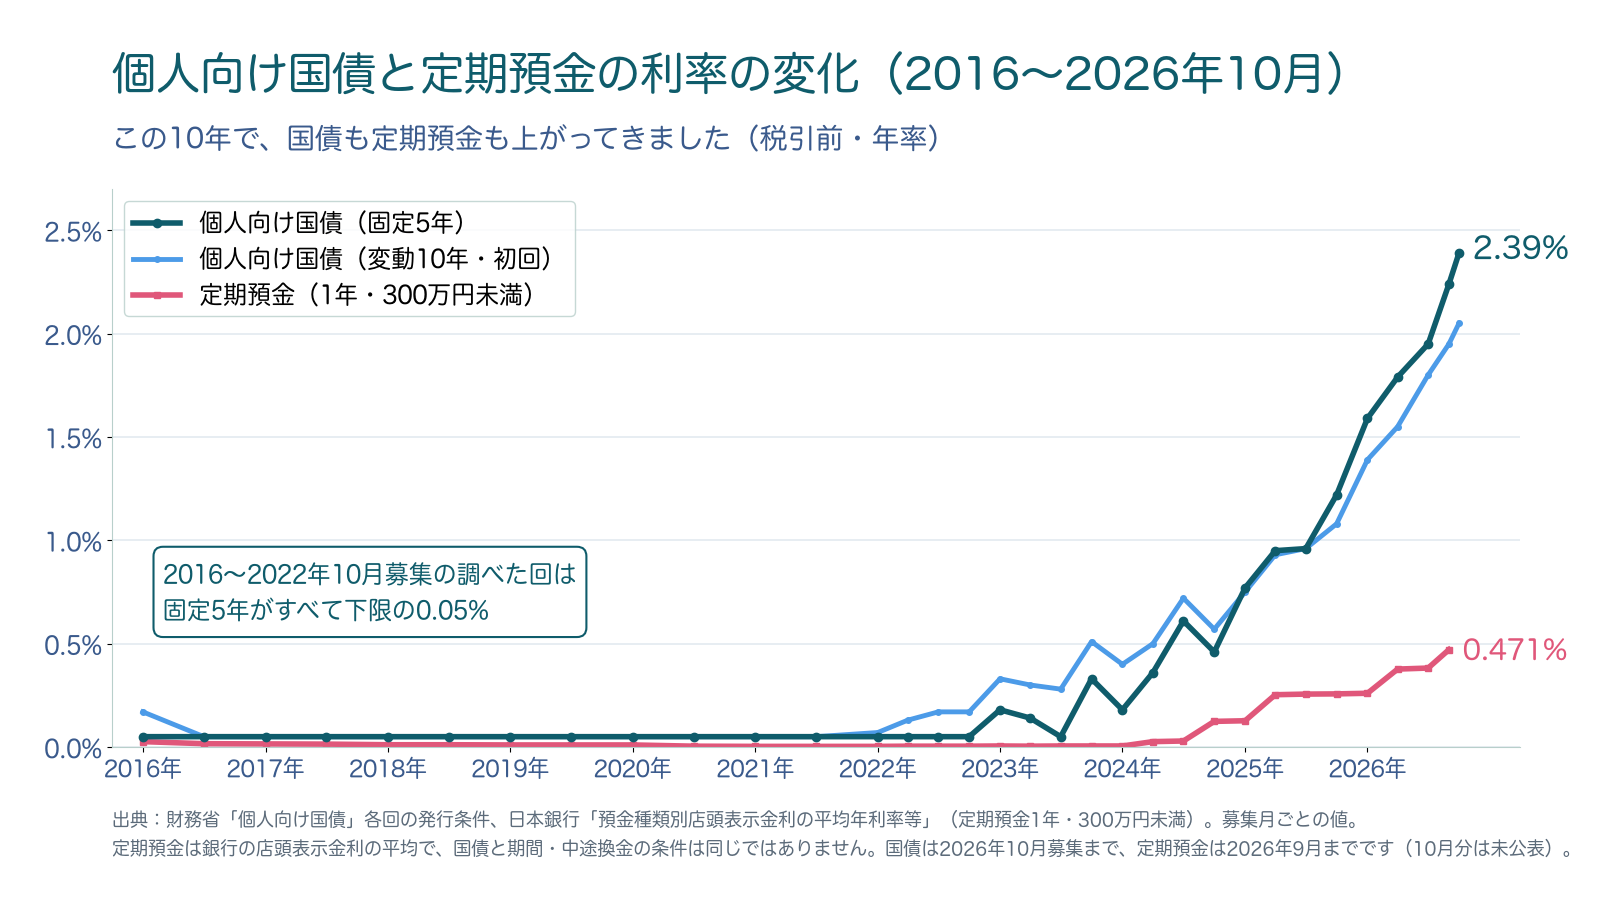
財務省と日本銀行の公表値で、この約10年の利率を調べました。国債は、財務省が毎月発表する各回の利率です。定期預金は、日本銀行が毎月まとめている「銀行の店頭に掲示された1年の定期預金(300万円未満)の金利の平均」です。
固定5年は、調べた募集月では、2016年から2022年10月募集まで、すべて下限の0.05%でした。0.05%を上回ったのは2023年1月募集(0.18%)からです。
2026年10月時点では、固定5年が年2.39%(10月募集)、定期預金の平均が年0.471%(日本銀行の最新値・2026年9月)で、差は約1.92ポイントです(どちらも税引前)。定期預金は、日本銀行「預金種類別店頭表示金利の平均年利率等」の、定期預金・1年・300万円未満の値です。
ただし、定期預金は期間が1年で、固定5年とは期間が違います。また、これは銀行全体の平均なので、銀行によっては、これより高い金利の定期預金もあります。
こんな人に向いている:いま預けている定期預金の金利と、国債の利率をくらべてみたい方
私が買った5年と10年【利率の動きを比較】
私は2025年8月募集(9月16日発行)で、固定5年(第173回)と変動10年(第185回)の両方を買いました。
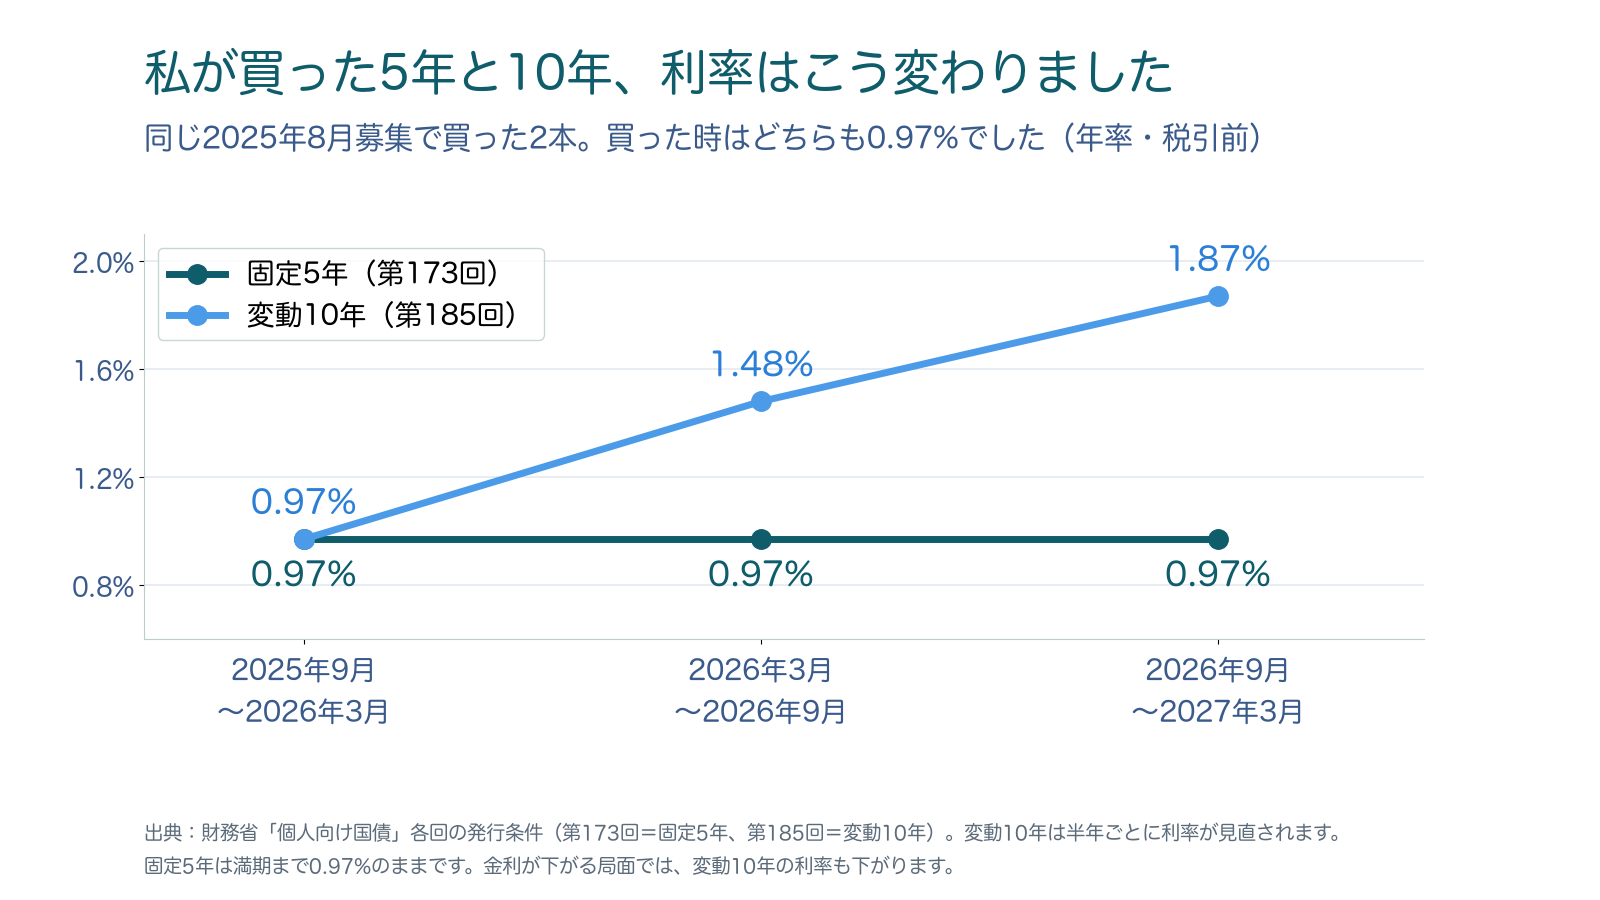
買った時点では、どちらも0.97%でした。固定5年は満期(2030年9月15日)まで0.97%のままです。変動10年は半年ごとに見直されて、いまは1.87%になっています。
私は、金利はまだ上がるかもしれないと思って、変動10年を買いました。変動10年は、金利が上がると、半年ごとに利率が追いかけてくれるからです。いまのところ、買っていてよかったと感じています。
夫は、利率が上がり始めてから買い始めました。そのため、そのとき利率の高かった固定5年を選んでいます。
金利が下がる局面では、変動10年の利率も下がります。夫と選び方が分かれたのは、買い始めた時期と金利の見方がちがったからです。
こんな人に向いている:金利がこれからも上がるかもしれないと思い、半年ごとの見直しを受け入れられる方(変動10年)
買い方のおさらい【楽天証券】
買い方は前回の記事にも書きましたが、おさらいです。ネットで完結します。迷いやすいのは購入ページの場所で、メニューをたどるより、サイト内検索で「個人向け国債」と入れるほうが早いです。
💡 募集期間のあいだだけ申し込める
💡 1万円単位。どの型・何口かを選んで申し込む
💡 買えるのは「募集中の回」だけ。募集期間は財務省の発表で確認する
こんな人に向いている:口座はあるけれど、購入ページがどこか分からない方
買ってよかったこと【国債とオルカン、気持ちの違い】
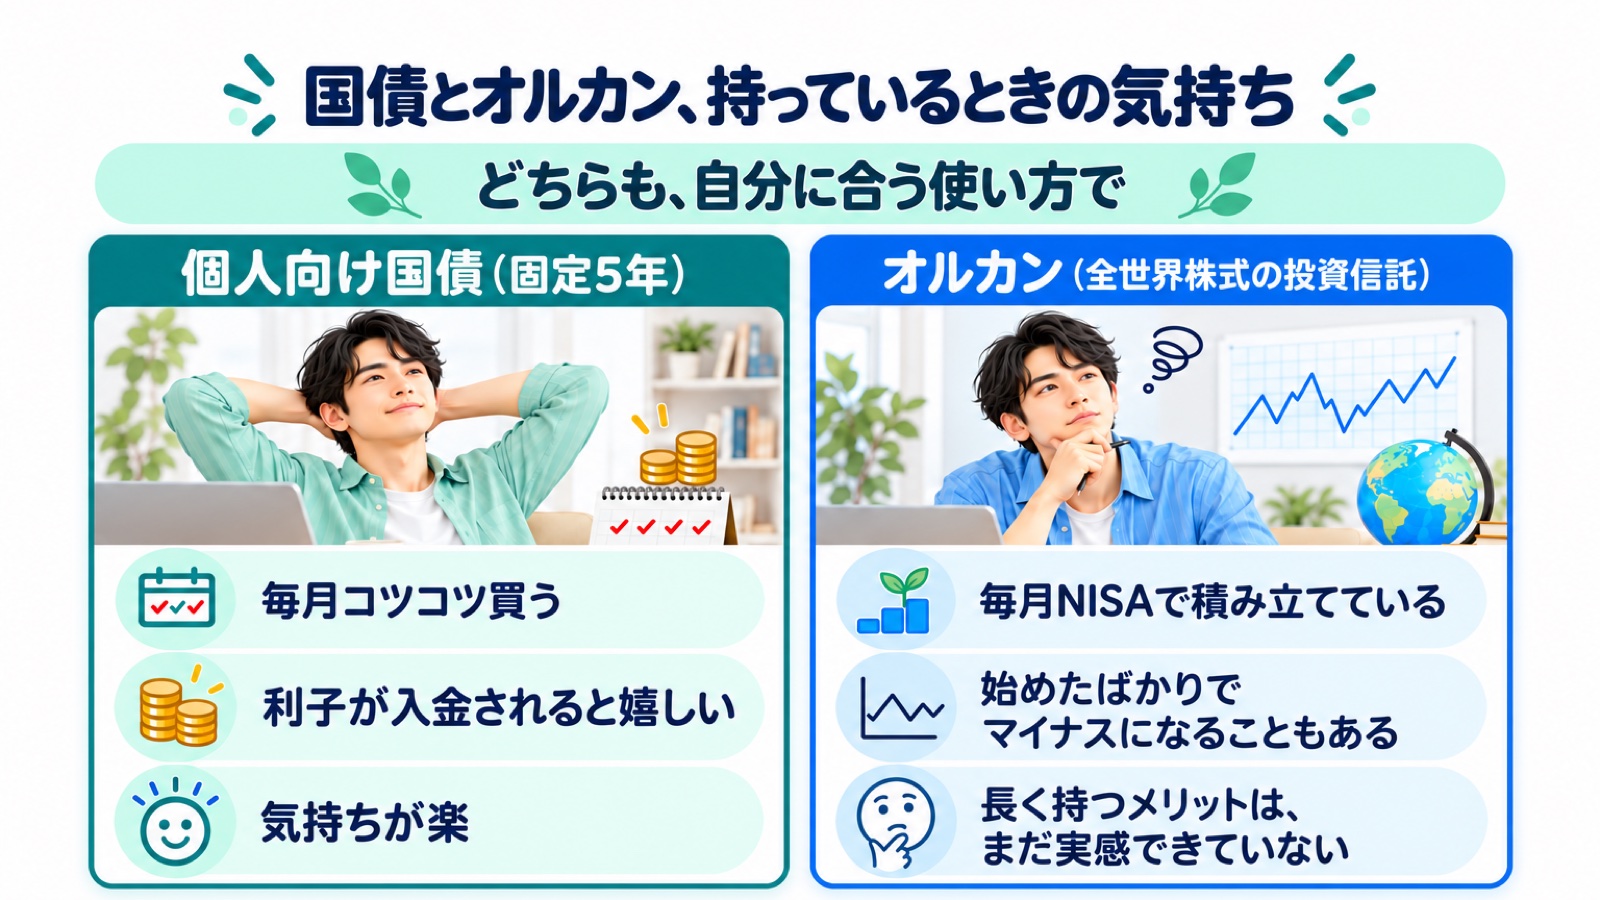
夫は私より年上で、投資の経験がありません。そのため、国債を中心に買っています。オルカン(全世界株式の投資信託)は、毎月NISAで積み立てていますが、始めたばかりで、マイナスになることもあり、長く持つメリットはまだ実感できていません。
それにくらべて、個人向け国債は、元本が守られて利子が入る分、気持ちが楽だと言っています。投資が初めてで、リスクをあまり取りたくない年代の方には、国債のほうが気が楽に感じられるのではないでしょうか。
こんな人に向いている:値動きにドキドキしたくない/投資が初めての方
買ってみて気づいたこと【インフレとの付き合い方】
リスクが取りにくい年代の私たちは、株式とくらべてリスクが少ない割には利率が高くなってきたな、というのが正直な感想です。
もちろん、物価の上がり方によっては、お金の価値という意味では目減りします。インフレには負けてしまうかもしれません。それでも、値下がりを心配せずに置いておけるお金の置き場所としては、選ぶ理由があると感じました。
注意点【3つ】
✅ 固定5年でも、満期前に換金すると差し引きがある(前の見出しのとおり)
✅ 金利が上がる局面では、すでに買った固定の利率は変わらない。あとから出る回のほうが高くなることもある
✅ 利率は毎月変わる。この記事の数字は、国債が「2026年10月募集」、定期預金が「2026年9月」時点
仕組みやペイオフ、インフレの話は、前の記事(個人向け国債の買い方と「毎月利子が入る」しくみ)にまとめています。
まとめ【3つの型 早見表】
| 型 | 利率(2026年10月募集・最初の利率) | 利率の動き | こんな人に |
|---|---|---|---|
| 固定5年 | 2.39% | 満期まで変わらない | 買った時の利率で決めたい/途中で現金が必要になるかもしれない |
| 変動10年 | 2.05% | 半年ごとに見直し | 金利がまだ上がるかもと思う/見直しを受け入れられる |
| 固定3年 | 2.07% | 満期まで変わらない | 3年で満期を迎えたい |
金利が上がったいま、夫は固定5年を選びました。理由は、利率の高さと、途中で現金が必要になることを想定したからです。
私が買った変動10年は、半年ごとの見直しで、0.97%から1.87%まで上がりました。定期預金の平均とくらべても、2026年10月時点で、固定5年との差は約1.92ポイントです。
利率は毎月変わります。買うときは、財務省の個人向け国債のページで、最新の募集を確認してください。
最後まで読んでくださって、ありがとうございます。