エコノミーで10時間以上は、もう厳しい。去年あたりから、そう思うようになりました。
いつか、ビジネスクラスでヨーロッパとニューヨークに行きたい。そう思いながら、いくらかかるのかは調べていませんでした。それを入れたら老後のお金がどうなるのかも。ずっと「なんとなく無理そう」で止めていたんです。
きっかけは、介護のお仕事をされている方から聞いた話でした。
私のライフプラン表では、介護費用をひとまず概算で置いていました。まとまった額を一度だけ計上する、仮置きのやり方です。いずれ詰めようと思いながら、後回しにしていた項目でした。
現場の話をうかがって、その置き方では足りないと分かりました。介護は、始まってから何年続くか読めません。期間が読めない支出です。一度きりの出費として置くと、長く続いたときの重さが表に出てきません。
毎年の支出として置き直しました。表の後ろのほうの景色が、そこで変わりました。長く生きるほど積み上がっていく。
そこで気づきました。私は毎年の旅行費を入れて、それで満足していた。 長生きのリスクだけ具体的にして、やりたいほうは「いつか」のまま置いていたわけです。
それなら、こちらも具体的に。ビジネスクラスでヨーロッパとニューヨークへ1回ずつを、表に入れてみることにしました。
数字にしてみたら、思っていたのと違う答えが出ました。
まず値段を調べた【航空券だけで2人330万円】
想像で書いても意味がないので、JALの公式サイトで実際の運賃を見ました。東京発・往復・1人あたりの、ビジネスクラスの金額です。
| 行き先 | ビジネスクラス往復(1人) |
|---|---|
| フランクフルト | 666,000円〜 |
| ロンドン | 679,000円〜 |
| パリ | 718,000円〜 |
| ニューヨーク | 934,000円〜 |
(2026年7月1日付の運賃額。燃油サーチャージ込み、税・空港使用料は別。便や時期、空席状況によって設定のない場合があります)
夫婦2人だと、パリが約144万円、ニューヨークが約187万円。合わせて330万円。飛行機代だけで、です。
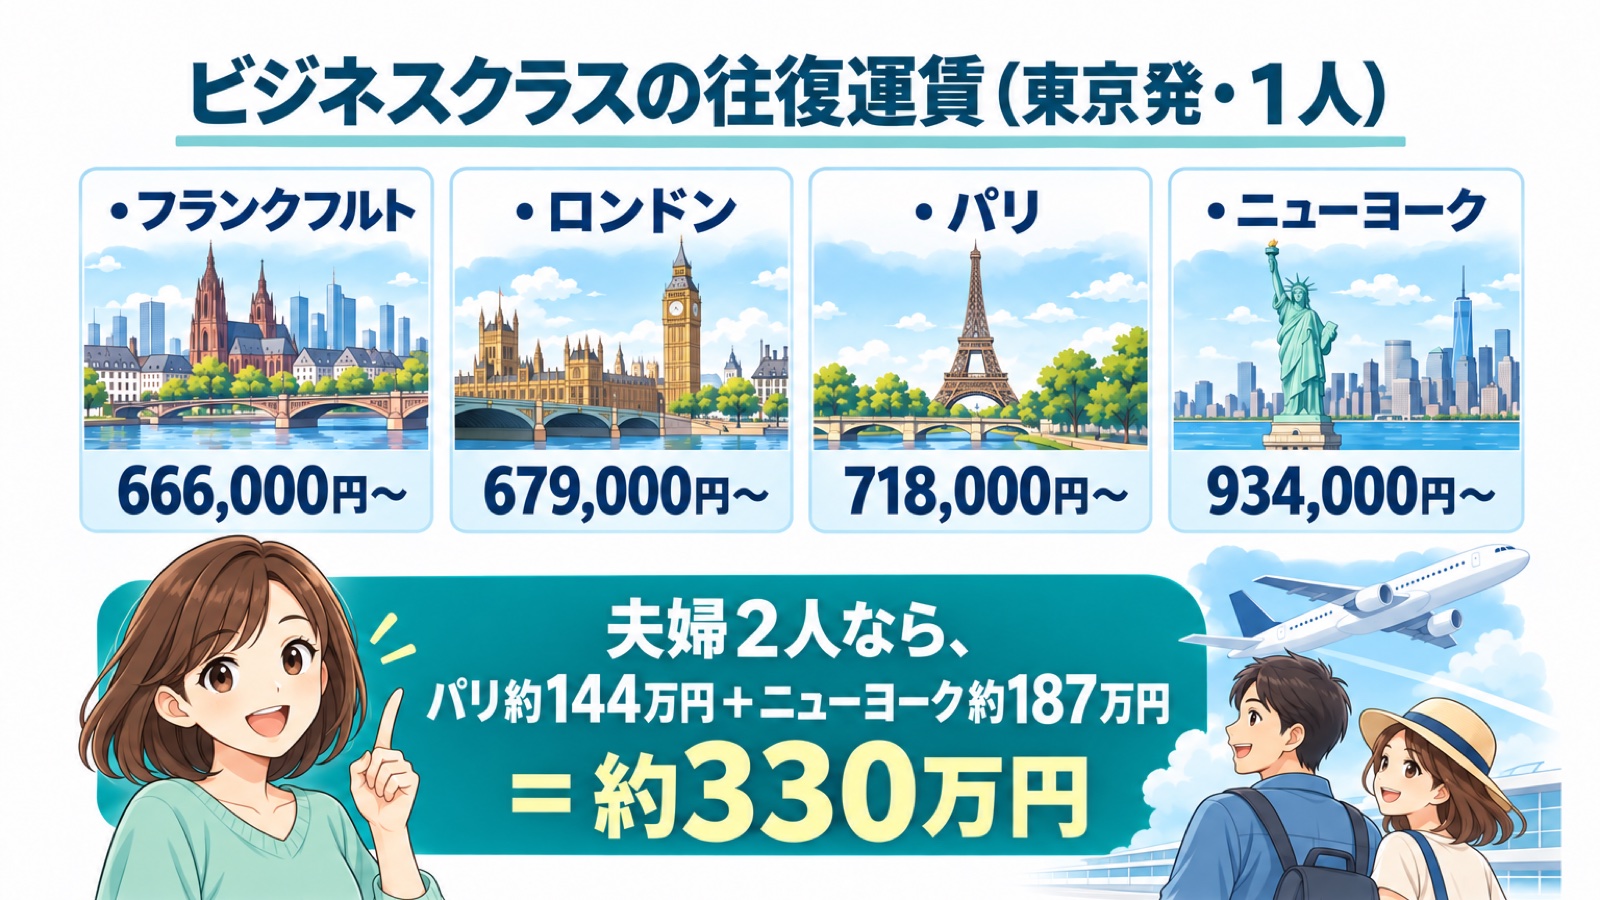
正直、画面を見て「あ、無理かも」と思いました。ここにホテルと現地の費用が乗るので、1回200万円・250万円、2回で450万円という前提でライフプラン表に入れることにしました。
こんな人に向いている:「ビジネスクラスは高い」と何となく避けていて、実際いくらか調べたことがない方
ライフプラン表に入れてみた【年金が始まる65歳の年に】
我が家のライフプランは、AIに手伝ってもらって作った計算モデルで見ています。物価上昇2%、運用5%、生活費、子や孫への支援、家のリフォーム、そして介護。100歳までの毎年の残高が出るようにしてあります。
そこへ、65歳になる年にヨーロッパ、その翌年にニューヨークを上乗せしました。
ひとつ、あえて厳しくした点があります。この表には、もともと旅行費が毎年入っています。今回の450万円は、それを「ビジネスクラスに格上げ」したのではなく、丸ごと追加して計算しました。「その年はいつもの旅行のかわりに」と考えれば、実際の負担はもっと軽くなります。
介護のほうも、在宅で暮らす場合の費用を入れました。生命保険文化センターの2024年度の調査では、介護費用の月額平均は在宅で5.3万円、施設で13.8万円。住宅改造や介護用ベッドなどの一時費用が平均47.2万円で、介護期間は平均4年7か月です。この在宅の水準を、85歳から100歳まで毎年の支出として置いています。平均の介護期間より長い、厳しめの置き方です。
こんな人に向いている:すでにライフプラン表がある方(旅行費が入っているか、一度見てみてください)
結果:行けました。ただし条件がひとつ【介護しだい】
結論から書きます。
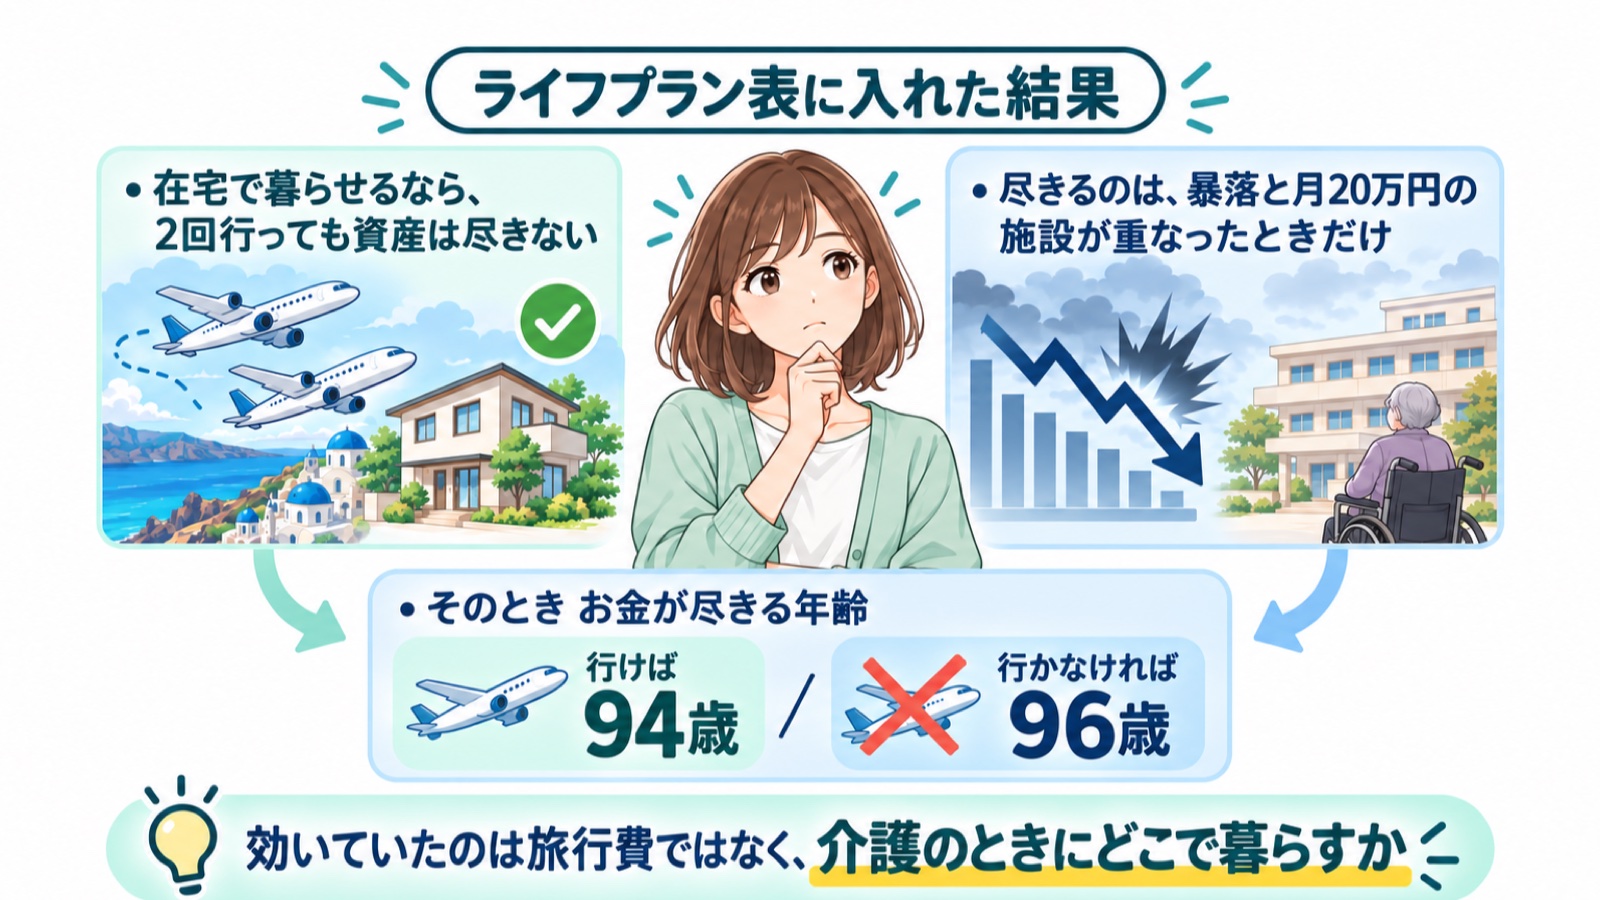
在宅で暮らせる前提なら、ビジネスクラスで2回行っても、資産は最後まで尽きませんでした。 途中で暴落が2回来る想定——65歳の年に3割、77歳の年に1割5分下げる置き方——にしても、100歳まで残ります。
ただし、余裕が厚いわけではありません。暴落が2回来て、なおかつ在宅の介護費用が続くと、100歳時点に残る金額はかなり少なくなりました。「尽きない」と「余裕がある」は別の話ですね。
ここまでは、ほっとした話です。問題はその先でした。
私が試した範囲で、資産が尽きるケースがひとつだけありました。同じ暴落があって、なおかつ85歳から施設に入るという組み合わせのときです。
施設の費用は月20万円で置きました。さきほどの調査の施設平均は13.8万円ですが、設備の整ったところを選ぶと平均では収まらないので、高めに見ています。
そのとき、お金が尽きる年齢はこうなりました。
- ビジネスクラスで2回行った場合:94歳
- 我慢して行かなかった場合:96歳
2年です。
450万円を我慢して、伸びるのが2年。しかもこれは、暴落と高い施設が重なったときの話。
このとき、私が本当に決めなければいけないのは「旅行に行くかどうか」ではないと分かりました。介護のときにどこで暮らすか。そちらのほうが、けた違いに効いていたんです。
こんな人に向いている:老後の贅沢に罪悪感があって、なんとなく先送りしている方
いちばん驚いたこと【450万円が、1,200万円の差になる】
もうひとつ、計算して初めて見えたことがあります。
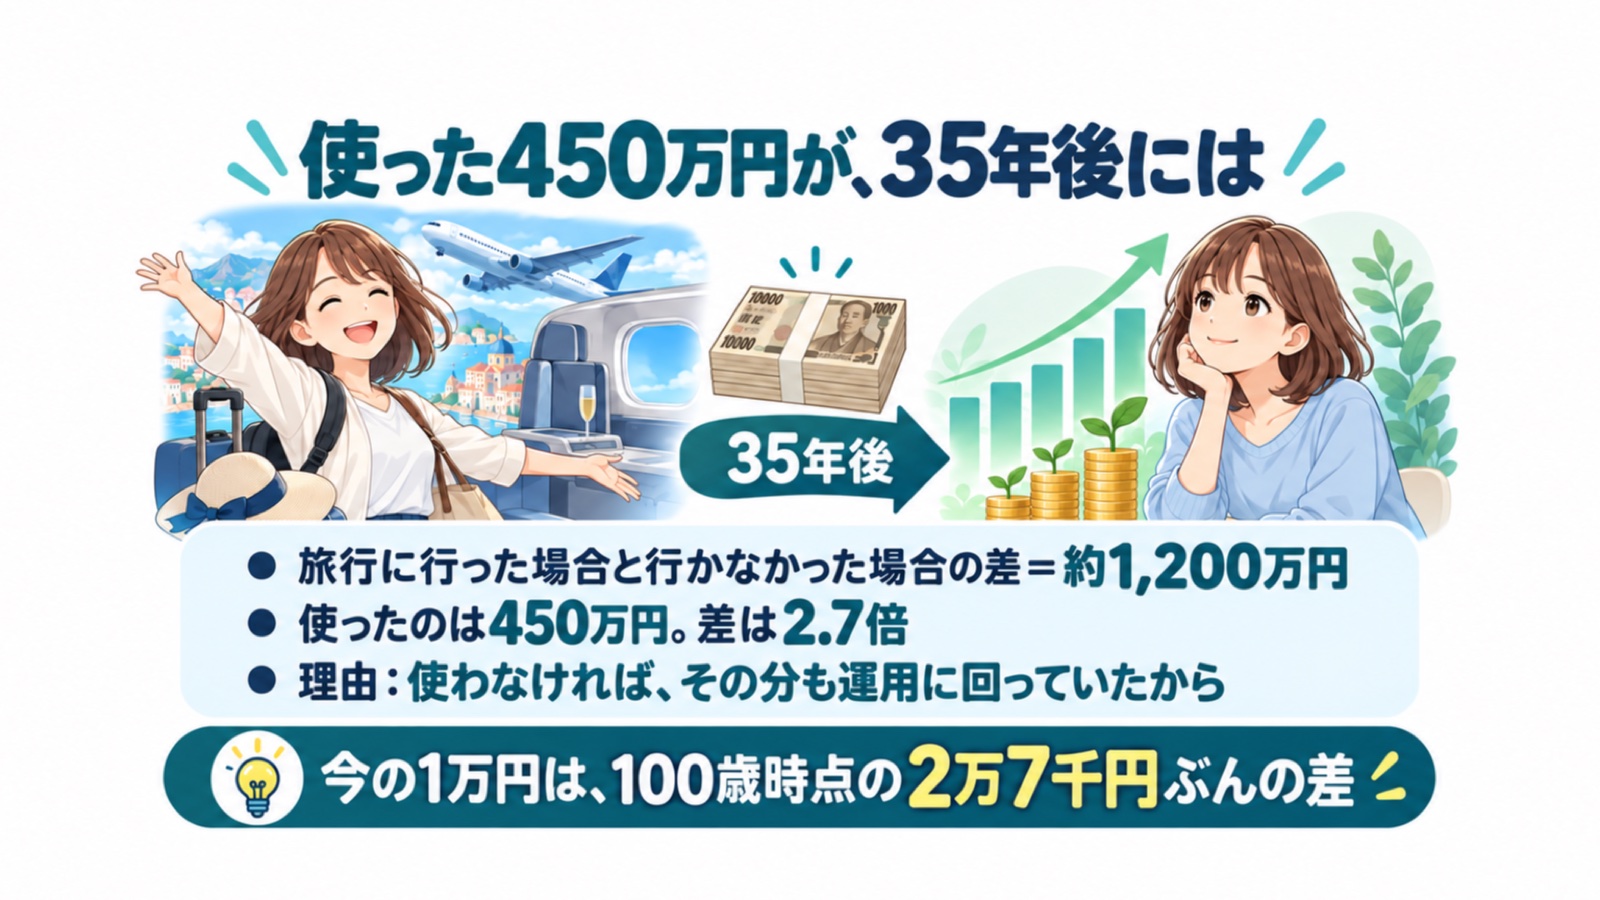
100歳の時点で、旅行に行った場合と行かなかった場合の差は、およそ1,200万円ありました(暴落が重なる想定では約870万円)。
使ったのは450万円。それが、35年後には2.7倍の差になっていました。
450万円が増えたわけではありません。使わなければ、その分も運用に回っていた。その機会が消えたぶんが、時間をかけて開いていきます。
この表の中では、今の1万円が、100歳時点の2万7千円ぶんの差でした。日々の小さな出費も、同じように効いているということですね。
正直、ここがいちばん背筋が伸びました。旅行の話をしていたはずが、ふだんの使い方の話になっていました。
こんな人に向いている:「今使うか、取っておくか」で迷いがちな方
まとめ
| 確かめたこと | 答え |
|---|---|
| ビジネスクラスで2回、行けるか | 行ける(在宅で暮らせる前提なら資産は尽きない) |
| 飛行機代(夫婦2人・往復) | ヨーロッパ約144万円+ニューヨーク約187万円=約330万円 |
| 資産が尽きるケース | 暴落+85歳から月20万円の施設、のときだけ |
| 我慢して伸びる年数 | 2年(行けば94歳、行かなければ96歳) |
| 100歳時点の差 | 約1,200万円(使った450万円の2倍以上。暴落想定でも約870万円) |
| いちばん効いていたもの | 旅行費ではなく、介護のときにどこで暮らすか |
「行けるかな」と思いながら悩み続けるより、1回計算したほうが早いですね。今回はそれを実感しました。
ただ、いいことばかりではありませんでした。厳しめに置いた条件——暴落が2回来て、85歳から月20万円の施設に入る——では、最後が苦しくなります。 目をそらさずに書いておきます。
それでも、私の答えは変わりませんでした。
行けるうちに行こう。
我慢して変わるのは2年です。それに対して、ビジネスクラスに乗りたいと思う体力と気持ちがそろっている時間のほうは、たぶんもっと短い。お金は計算できますが、「行きたい」と思える時期は計算できません。
苦しくなる条件が見えたなら、そこを手当てすればいい。まずは毎年の生活費を見直します。旅行をあきらめるより、そのほうが、楽しい。
海外旅行には、毎年行っています。行けていないのは「ビジネスクラスで」のほうだけ。そこだけをずっと、いつかに回してきました。
今回それを、いつかではなく予定にしました。そのために、いまのうちに整えておきます。
今日からできること
1. まずはこの一歩(15分)
「いつかやりたい」を1つ選んで、実際の金額を調べる。これだけです。
旅行でなくてもかまいません。車の買い替え、家の手直し、習い事、子や孫への援助。何でも、ひとつ具体的に置いてみるのが最初の一歩ですね。
大事なのは、想像の金額で悩まないこと。公式サイトや見積もりで、実際の数字を見る。私も330万円という数字を見て、はじめて話が動きました。
2. コピペで使える指示文
ライフプラン表を作るとき、AIにこう頼むと早いです。
私のライフプランを100歳まで計算してください。
・今の資産:〇〇万円(現金〇〇/投資〇〇)
・毎年の収入:〇〇万円(年金は〇歳から〇〇万円)
・毎年の生活費:〇〇万円
・前提:物価上昇2%、運用利回り5%
・介護費用は85歳から毎年の支出として計上してください
・毎年の収入、支出、資産残高を表にしてください
そのうえで、〇〇歳の年に〇〇万円の支出を追加した場合と
追加しなかった場合で、資産の減り方がどう変わるか比べてください。
〇〇に自分の数字を入れてください。資産と収支を入れないと計算できませんので、ここは手を抜かずに。最後の〇〇が、さっき調べた「やりたいこと」の年齢と金額です。
大事なのは、「入れた場合」と「入れなかった場合」を並べて出してもらうこと。差を見ないと、判断できません。
3. 判断のチェックリスト
こんな方は、一度計算してみる価値があります。
- リタイヤ後にやりたいことがあるのに、金額を調べたことがない
- 介護費用を概算のまま「一度だけ」で置いている(毎年の支出に直すと、答えそのものが変わります)
- 表はあるが、やりたいことが入っていない
- 介護をどうするか、まだ考えていない
- 「贅沢かな」と思って、話題にすること自体を避けている
ひとつでも当てはまったら、まずは金額を調べるところからですね。私もそこから始めて、長いこと抱えていた「なんとなく無理そう」が1日で片づきました。
関連記事(執筆予定)
- リタイヤ後の介護費用、施設と在宅でどれくらい違うのか
- ライフプラン表をAIに作ってもらう手順(つまずいたところ付き)
- 年金は何歳から受け取るのが得か、自分のケースで計算してみた